Indústria
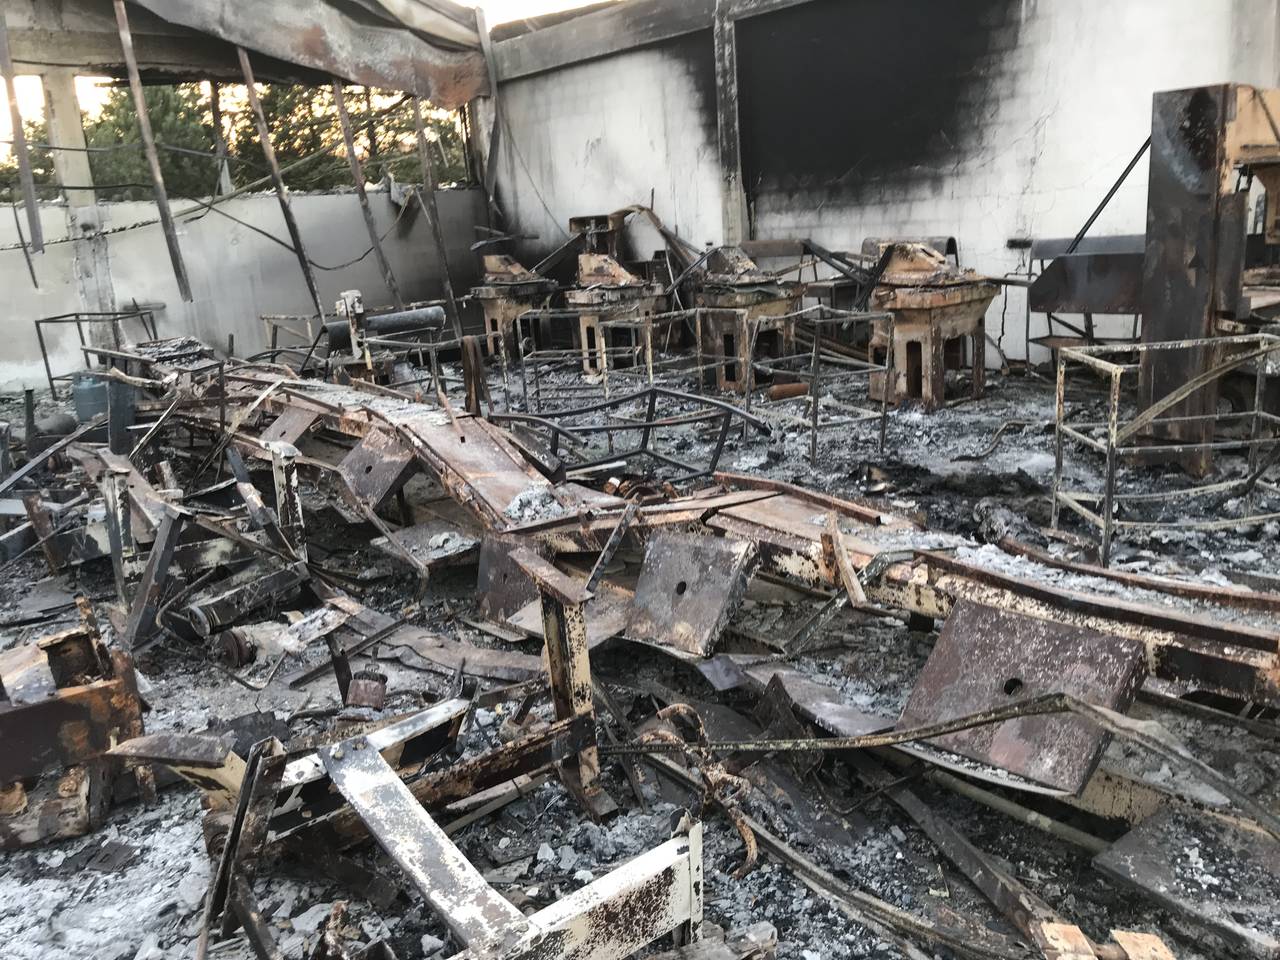
Nos últimos meses, identifiquei na imprensa portuguesa 7 grandes incêndios industriais em apenas 2 meses (entre 22 de Junho e 21 de Agosto último), para além de outros de menor dimensão.
Qual terá sido a preocupação e/ou o critério de seleção da(s) apólice(s) de seguro para garantir o risco? Provavelmente foi o prémio a pagar!
No decurso da nossa atividade, nomeadamente no acompanhamento de alguns sinistros que efetuamos recentemente, bem como na elaboração de Cadernos de Encargo para contratação de seguros, verificamos que os empresários não estão verdadeiramente conscientes das condições em que o risco está garantido.
Cabe ao empresário saber exatamente as condições da(s) apólice(s) contratadas, assim como cabe ao profissional de seguros explicar o âmbito das garantias e exclusões de cada cobertura.
Quando ocorre um sinistro de dimensões consideráveis, a Seguradora encaminha as condições da apólice para a empresa de peritagem, normalmente exterior à Seguradora, para que esta análise as condições em que o sinistro teve origem, de forma a enquadra-lo nas Condições Gerais e Particulares da Apólice, bem como apurar o valor dos prejuízos e proposta de indemnização.
Na gíria da peritagem, costuma-se dizer que o perito deve “agarrar” o sinistro logo após a 1.º intervenção, que é o mesmo que dizer, deve solicitar TODOS os documentos que fazem parte da check-list (quer venham ou não a ser necessários). Raramente é explicado o motivo pelo qual são solicitados os documentos, alguns dos quais são usados para aplicar a regra da proporcionalidade, segundo o qual, em caso de sub-seguro, apenas incumbe à seguradora liquidar uma parte dos prejuízos ou danos proporcionais ao capital seguro. Apuramento do valor venal dos equipamentos (valor comercial de um bem imediatamente antes da ocorrência do sinistro), apurado segundo as regras seguidas pela peritagem, entre muitos outros fatores que vão influenciar o valor da indemnização a apurar.
Face à ocorrência, quase sempre observamos o responsável da empresa afirmar aos órgãos de comunicação que existe seguro e que os bens estão garantidos, mas em muitos casos o apuramento final da indemnização, ou seja, o valor a pagar pela Seguradora, está muito aquém das expetativas iniciais, colocando muitas vezes em causa a viabilidade de uma empresa.
Há pouco tempo, fomos contatados por um empresário para analisar o processo de peritagem, e eventualmente acompanhar/assessorar o processo judicial de reclamação/contestação à indemnização apresentada pela Seguradora.
Estava em causa uma pequena empresa de fabrico de artigos de madeira, com cerca de 2 anos de atividade, tendo contratado um seguro, sendo o limite do capital seguro para as coberturas contratadas, de 300.000,00 €, para um risco menor.
Em consequência do sinistro, a empresa segura ficou completamente inoperacional, constituído um obstáculo porventura intransponível para retomar a atividade, não estando reunidas as condições para considerar a possibilidade de reparação dos equipamentos.
A seguradora, por proposta da empresa de peritagem considerou a reparação de todos os equipamentos, sem que houvesse um parecer técnico do(s) representantes dos equipamentos, atestando que os mesmos estão, ou podem estar em condições de operacionalidade.
A indemnização proposta não permitia a retoma da atividade, tendo em atenção os padrões de segurança exigidos numa atividade industrial, o que originou uma contestação judicial por parte do tomador de Seguro.
Com a nossa assessoria, a sentença do Tribunal foi favorável às pretensões do Tomador de Seguro, conseguindo receber uma indemnização que entendemos justa, face ao prejuízo sofrido, bem como às condições da apólice contratada.
Pretendo com este caso exemplificar, que devem ser observados vários pormenores aquando da elaboração do contrato, como seja, o apuramento dos capitais em risco, estando em causa o valor venal dos equipamentos, o valor de reconstrução dos edifícios, o valor dos bens em armazém (mercadoria, matéria prima, produto acabado, mobiliários, …), etc.
É muito importante perceber e definir capitais próprios para determinadas coberturas e ainda, caso se entenda, propor a derrogação de algumas exclusões previstas nas Condições Gerais da Apólice, que podem fazer toda a diferença entre o sinistro ser ou não assumido pela Seguradora. Lembro que a cobertura de Riscos Elétricos exclui os danos causados aos quadros e transformadores de mais de 500 kVA e aos motores de mais de 10 H.P., devendo estar prevista a sua derrogação quando estão em causa equipamentos com esta amperagem/potencia.
Também na cobertura de Avarias de Máquinas, é importante ter em atenção a idade dos equipamentos, bem como a sua valorização à data da contratação do seguro, devendo ponderar-se se constitui uma mais valia inclui-la no contrato e qual o valor, assim como o Valor de Substituição em Novo, que pode influenciar o prémio final, sem que traga qualquer acrescento em termos de indemnização.
Os dois momentos altos da relação entre uma seguradora e o seu visado serão provavelmente a assinatura inicial do contrato e a renovação da apólice.
Poderá ocorrer um terceiro, em caso de acidente, na empresa, no domicílio ou na estrada. É assim a imagem generalizada do sector e os operadores da área reconhecem que muitas empresas/pessoas têm seguros devido ao seu carácter obrigatório e não porque supram necessidades de forma personalizada.
As empresas devem estar capacitadas para perceber o que de facto lhes interessa, tendo em atenção a realidade particular de cada uma, devendo ser estas que impulsionem as seguradoras a preparar produtos que se adaptem às caraterísticas dos clientes, ou seja, um produto feito à medida das necessidades.
Ernesto Mesquita
Managing Director
